แบบอย่างศาสดามุฮัมมัด (ﷺ) กับการสร้างระบบการเงินอิสลาม
โดยธงชัย ปิติเศรษฐ
ประธานฝ่ายเศรษฐศาสตร์และการเงินอิสลาม คณะกรรมการกลางอิสลามแห่งประเทศไทย
เนื่องในเดือนรอบีอุ้ลเอาวัล ซึ่งเป็นเดือนที่ท่านนบีมุฮัมมัด (ﷺ) ประสูติ และตัวกระผมในฐานะประธานฝ่ายเศรษฐศาสตร์และการเงินอิสลาม คณะกรรมการกลางอิสลามแห่งประเทศไทย จึงมีความคิดที่จะนำเสนอข้อมูลในหัวข้อ “แบบอย่างศาสดามุฮัมมัด (ﷺ) กับการสร้างระบบการเงินอิสลาม”
การบรรยายแบ่งออกเป็น 4 ส่วนสำคัญ เพื่อชี้ให้เห็นวิสัยทัศน์และการปฏิบัติตามแบบอย่างของท่านนบีมุฮัมมัด (ﷺ) ทั้งในฐานะพ่อค้าผู้ซื่อสัตย์ และผู้นำที่วางรากฐานจริยธรรมทางการเงิน
1. สัจจะและความน่าเชื่อถือ (Al-Ameen) ก่อนการแต่งตั้งเป็นนบี
ก่อนการได้รับมอบหมายภารกิจทางศาสนา ท่านนบี (ﷺ) ได้รับการยอมรับในสังคมอาหรับในฐานะ “อัลอะมีน” (ผู้ซื่อสัตย์และไว้วางใจได้) จากการประกอบอาชีพค้าขาย:
• หลักการความโปร่งใส: ท่านเปิดเผยตำหนิหรือข้อบกพร่องของสินค้าอย่างตรงไปตรงมา ไม่เคยหมกเม็ดเพื่อหวังกำไร • สัญญาการร่วมลงทุน (المضاربة – Mudarabah): การทำงานร่วมกับท่านหญิงคอดีญะฮ์ โดยท่านนบีใช้แรงงานและความเชี่ยวชาญ
ส่วนท่านหญิงจัดหาเงินทุน ซึ่งกลายเป็นต้นแบบของสัญญาการเงินอิสลามในปัจจุบัน • การรักษาคำมั่นสัญญา: ตรงต่อเวลาในการส่งมอบสินค้าและการชำระหนี้สิน
2. การปฏิรูปและวางรากฐานระบบการเงิน ณ เมืองมะดีนะฮ์
เมื่ออพยพไปยังมะดีนะฮ์ ท่านนบี (ﷺ) ได้สร้างระบบตลาดและโครงสร้างพื้นฐานทางการเงินใหม่ เพื่อขจัดระบบนายทุนกู้ยืมที่ไม่เป็นธรรม:
• จัดตั้งตลาดอิสลาม (سوق المدينة): กำหนดให้เป็นตลาดเสรี ปราศจากการเก็บภาษีตั๋งที่ไม่ยุติธรรม และไม่มีการผูกขาด
• ยกเลิกดอกเบี้ย (الربا – Riba) โดยสิ้นเชิง: ห้ามการคิดดอกเบี้ยทุกรูปแบบ โดยเฉพาะในโองการสุดท้ายของซูเราะฮ์อัลบะเกาะเราะฮ์ พร้อมประกาศยกเลิกดอกเบี้ยยุคญาฮิลียะฮ์ในคุตบะฮ์วะดาอ์ (Wada’)
• ขจัดพฤติกรรมเอาเปรียบในตลาด
o ห้ามการทำหน้าม้าปั่นราคาสินค้า
o ห้ามการซื้อขายที่มีความไม่แน่นอนสูง หรือการขายสิ่งที่ยังไม่มีอยู่จริง (เช่น ปลาในน้ำ หรือผลไม้ที่ยังไม่ติดผล)
o ห้ามการกักตุนสินค้าเพื่อปั่นราคาให้สูงขึ้น
3. นวัตกรรมและกลไกทางการเงินในยุคแรก
ท่านนบี (ﷺ) ไม่ได้ห้ามการทำธุรกรรมแบบเดิมทั้งหมด แต่ปรับปรุงโครงสร้างให้ถูกต้องตามหลักจริยธรรม:
• การซื้อขายล่วงหน้า (Salam): อนุญาตให้เกษตรกรรับเงินล่วงหน้าเพื่อนำไปลงทุนผลิต โดยกำหนดปริมาณ น้ำหนัก และระยะเวลาส่งมอบที่ชัดเจน เพื่อแก้ปัญหาขาดแคลนสภาพคล่อง • ระบบประกันสังคมและการกระจายรายได้:
o การจัดเก็บซะกาต (الزكاة): วางระบบการบริหารจัดการคลังสมบัติกลาง (Bayt al-Mal) เพื่อหมุนเวียนทุนจากคนรวยสู่คนยากจน
o การส่งเสริมวะกัฟ (الوقف – Waqf): คำแนะนำแก่ท่านอุมัร (ร.ฎ.) ในการกักเก็บที่ดินสวนคอยบัร “จงกักเก็บต้นทรัพย์ไว้ และบริจาคดอกผลของมัน” ซึ่งกลายเป็นรากฐานของสถาบันวะกัฟเพื่อการพัฒนาสังคม
ส่วนที่ 4: ซะกาตและการเงินอิสลาม
ท่านผู้มีเกียรติ พี่น้องผู้ร่วมอุดมการณ์ และท่านผู้ฟังทุกท่าน
หากเราลองมองภาพรวมของโลกในปัจจุบัน เราจะพบกับวิกฤตความเหลื่อมล้ำทางเศรษฐกิจที่รุนแรงที่สุดยุคหนึ่ง คนร่ำรวยเพียง 1% ของโลกถือครองทรัพยากรมหาศาล ในขณะที่คนส่วนใหญ่กลับต้องดิ้นรนเพียงเพื่อความอยู่รอดในแต่ละวัน คำถามคือ คำตอบของการกระจายรายได้และสวัสดิการสังคมที่ยั่งยืนอยู่ที่ไหน?
คำตอบนี้ได้ถูกวางไว้แล้วเมื่อกว่า 1,400 ปีก่อน ในระบบเศรษฐกิจอิสลาม ผ่านสถาบันที่เรียกว่า “ซะกาต” (Zakat) ซะกาตไม่ใช่เพียงแค่การบริจาคตามความสมัครใจเหมือนกับซอดะเกาะฮ์ แต่มันคือ “บทบัญญัติภาคบังคับ” และเป็นหนึ่งในเสาหลักทั้งห้าของศาสนาอิสลาม
คำว่า “ซะกาต” ในภาษาอาหรับ มีความหมายที่งดงามยิ่ง นั่นคือ การขัดเกลาให้สะอาด และการเติบโตเพิ่มพูน
ในทางเศรษฐศาสตร์ทั่วไป หลายคนอาจมองว่า การจ่ายทรัพย์ออกไปเท่ากับ “การสูญเสีย” แต่ในมิติการเงินอิสลาม ซะกาตคือการทำความสะอาดทรัพย์สินส่วนเกิน เพื่อให้ส่วนที่เหลือได้รับความจำเริญ
ระบบการเงินอิสลามวางอยู่บนฐานคิดที่สำคัญ 3 ประการ:
1. การห้ามดอกเบี้ย (Riba) เพื่อไม่ให้เงินกู้กลายเป็นการขูดรีดผู้เดือดร้อน 2. การแบ่งปันความเสี่ยง (Risk-sharing) เพื่อสร้างความเป็นธรรมในสัญญาการลงทุน 3. การส่งเสริมเศรษฐกิจจริง (Real Economy) เงินต้องนำไปสู่การผลิตและการสร้างงาน ไม่ใช่การเก็งกำไร
และ “ซะกาต” นี่เอง คือเครื่องมือทางการคลังที่ทรงพลังที่สุดในระบบนี้ ซะกาตบังคับให้ทรัพย์สินที่หยุดนิ่ง ต้องถูกนำออกมาหมุนเวียนสู่ระบบ เพราะหากใครสะสมทรัพย์สินไว้เฉยๆ ทรัพย์นั้นจะค่อยๆ ลดลงจากภาระซะกาต 2.5% ทุกปี
เป้าหมายที่แท้จริงของซะกาตในเชิงโครงสร้าง คือ “การเปลี่ยนผู้รับซะกาต ให้กลายเป็นผู้จ่ายซะกาตในอนาคต”
ในประวัติศาสตร์อิสลาม ยุคของท่านเคาะลีฟะฮ์อุมัร อิบน์ อับดุลอะซีซ ระบบการจัดการซะกาตมีความเข้มแข็งมาก จนกระทั่งเจ้าหน้าที่เดินถือเงินซะกาตไปทั่วเมือง แต่กลับ “หาคนรับซะกาตไม่ได้แม้แต่คนเดียว”
ซะกาตจึงไม่ใช่เรื่องของความสงสาร แต่เป็นเรื่องของ “สิทธิและความยุติธรรม”
เรื่องวะกัฟ
ท่านพี่น้องที่เคารพรักทุกท่านครับ…
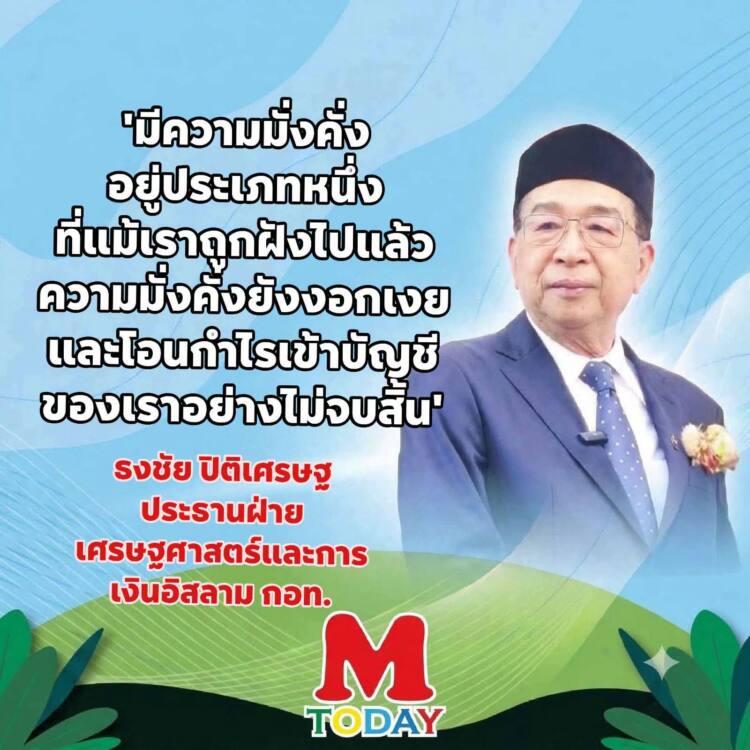
มี “ความมั่งคั่ง” อยู่ประเภทหนึ่ง ที่แม้เราถูกฝังอยู่ใต้ผืนดินไปแล้วนับร้อยปี ความมั่งคั่งนี้ก็จะยังคงงอกเงย และส่งผลกำไรโอนเข้าบัญชีความดีของเราอย่างไม่รู้จักจบสิ้น สิ่งนั้นในอิสลาม เราเรียกว่า “การวะกัฟ” (Waqf)
การบริจาคทั่วไปนั้นเปรียบเสมือนการยื่นน้ำหนึ่งแก้วให้กับคนกระหาย แต่ “การวะกัฟ” คือการ “ขุดบ่อน้ำ” มันคือ “การกักเก็บต้นทุนไว้ และปล่อยให้ผลประโยชน์ของมันทำหน้าที่ช่วยเหลือผู้คนต่อไปเรื่อยๆ”
ท่านนบีมุฮัมมัด (ซ.ล.) กล่าวว่า “เมื่อลูกหลานอาดัมได้เสียชีวิตลง การงานของเขาทั้งหมดจะถูกตัดขาด ยกเว้นเพียงสามประการเท่านั้น… หนึ่งในนั้นคือ ศอดะเกาะฮ์ญาริยะฮ์ (ทานที่ไหลริน)” และการวะกัฟนี่แหละคือจุดสูงสุดของศอดะเกาะฮ์ญาริยะฮ์
ตัวอย่างที่ยิ่งใหญ่คือ บ่อน้ำ “บิอ์รุรุมะฮ์” ของชาวยิวในมะดีนะฮ์ ท่านอุสมาน บิน อัฟฟาน (ร.ฎ.) ได้ซื้อบ่อน้ำนี้และประกาศวะกัฟให้เป็นของสาธารณะ จากบ่อน้ำเล็กๆ ในวันนั้น ได้แผ่ขยายเป็นสวนอินทผลัม ผลผลิตถูกนำไปสร้างประโยชน์ต่อเนื่องจนถึงปัจจุบัน
ท่านสามารถวะกัฟได้แม้สิ่งเล็กน้อยที่สุด…
• ซื้ออัลกุรอานสักเล่มไปวางไว้ที่มัสยิด
• ปลูกต้นไม้สักต้นริมทาง
• บริจาคร่วมสร้างโรงพยาบาล ซื้อเครื่องมือแพทย์
• สมทบทุนเพียงหลักร้อย หลักพัน เพื่อซื้อที่ดินสร้างโรงเรียนสอนศาสนา
อัลลอฮ์ไม่ได้มองว่าเราให้ไปกี่ล้าน แต่มองว่าสิ่งที่เราให้นั้นสร้างประโยชน์และมีความอิคลาส (ความบริสุทธิ์ใจ) มากน้อยเพียงใด
“ผู้ใดที่สร้างมัสยิดแห่งหนึ่งเพื่ออัลลอฮ์ แม้ว่าจะมีขนาดเล็กเท่ากับรังนกก็ตาม อัลลอฮ์จะทรงสร้างบ้านหลังหนึ่งให้แก่เขาในสวรรค์”
ขออัลลอฮ์ (ซ.บ.) ทรงประทานความบารอกัตในทรัพย์สินของท่านพี่น้องทุกท่าน
วัสสลามุอะลัยกุม วะเราะฮ์มะตุลลอฮิ วะบะเราะกาตุฮ์